96岁巴菲特为何敢重仓Ai股票?
时间:26-11-16 来源:鳄鱼的十三抓主线
96岁巴菲特为何敢重仓Ai股票?
96 岁巴菲特为什么敢重仓AI股票?
一个曾经不愿意碰科技股的投资大师,如今却重仓了谷歌。2026年二季度末,伯克希尔持有谷歌母公司Alphabet约378亿美元股票,成为其第三大股票持仓(持仓第一名苹果 659 亿美金,第二名美国运通)。
巴菲特也公开表示,这笔投资是他的主意。巴菲特曾经错过互联网,他投资错过亚马逊、谷歌、微软、Meta(脸书)、特斯拉,他再也不想错过 AI 了。
巴菲特生于1930年8月30日,今年(2026)96 岁 。注:本文为个人投资研究与财经评论,不涉及私募产品推荐,不构成证券投资建议。
00|巴菲特发现了什么反常识?
每次巴菲特重仓股被套,都会受到质疑,华尔街新闻都会说:巴菲特是不是老了?
还记得 2016 年巴菲特才开始投资苹果,买入后最大回撤达到 39%!很多人说巴菲特完了,智能手机已经见顶了!我曾经在纽约生活,华尔街量化投资机构工作过,我来讲讲这里面的底层逻辑和机会!
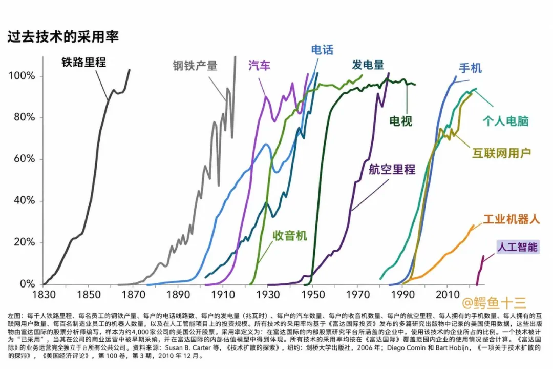
美股最近 AI 硬件科技股遭到重创!但 AI 龙头大厂只是小跌以及 AI 应用大涨。全球 AI 浪潮并没有结束,巴菲特到底发现了什么,我们普通人没发现的机会?
巴菲特建仓谷歌的成本以及时间点(不做投资建议,仅供学习资料参考):
但斌也重仓了谷歌,最近有新闻讨论他的产品遭遇了大回撤。
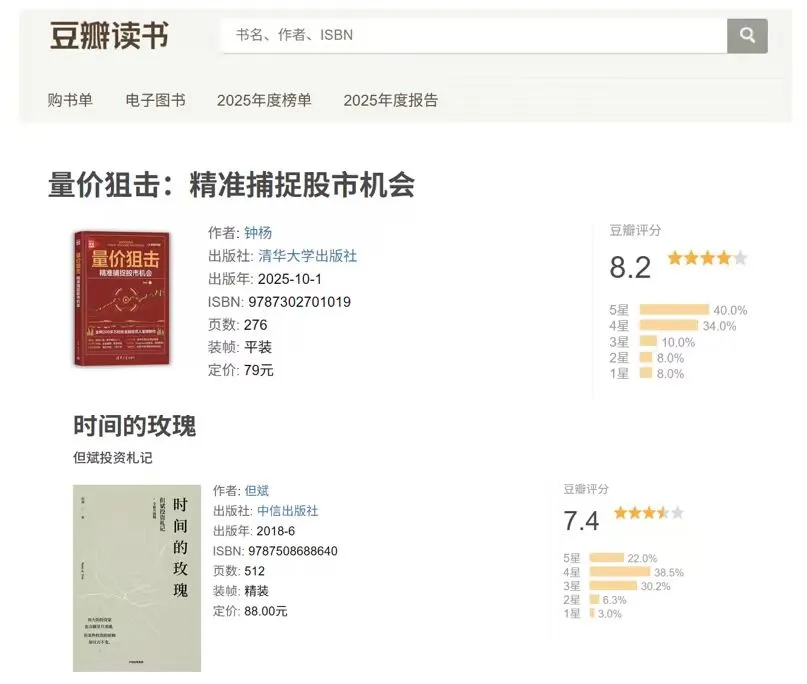
我和但斌曾一起出席过私募基金活动,我在清华大学出版了《量价狙击》资金的语言投资实战,但斌在中信出版社出版了长销书《时间的玫瑰》。
虽然两本书从不同的角度描述了不同类型的投资方法,但我们都相信,要投资时代的主线,做投资,一定要抓住事物的主因,不要被次要的扰动因素干扰迷惑。
有四点,我一直非常认可但斌:
第一,已经功成名就,依然每天大量阅读、分享观点和思考,始终践行巴菲特和芒格大师所说的,持续投资自己,感染和鼓舞更多人一起前行。
第二,敢于离开熟悉的赛道,打破能力圈,重新研究全球科技产业,对于年过五十后的投资人而言,有了过去的路径依赖后再改变,是非常不容易的。
第三,但斌公司曾宣布对净值低于1元的相关产品免收管理费,与客户共同承担压力。
第四,愿意转发不同意见,而非只听赞美。大多数人是根据仓位来思考的,来收集有利于自己的消息。做到监听则明,这一点非常不容易。
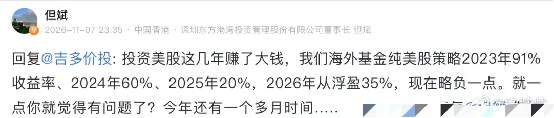
其实我查阅了但斌的东方港湾,连续两年拿下百亿私募榜单冠军。2023 年,产品平均收益 22.06%,拿下百亿私募平均收益第一。
2024 年,旗下最好的产品收益达到 74.37%,拿下百亿私募单产品收益冠军,公司整体产品平均收益 60.59%,依旧领跑。
这份业绩,背后押注的就是美股 AI、科技这条时代主线。(温馨提示:历史业绩不代表未来,不构成投资建议。)
但我始终认为,不能仅凭一段行情,就否定一个投资者长期研究和自我进化的价值。
01|巴菲特发现了什么反常识?
当年巴菲特买苹果,很多人不理解。一个不懂技术的老人,为什么敢重仓科技公司?
因为在他眼里,苹果更像新一代的可口可乐。
品牌忠诚、用户习惯、生态壁垒,让消费者难以轻易离开。
今天的谷歌,也有类似特征。
截止至今日,巴菲特重仓的谷歌股价图:
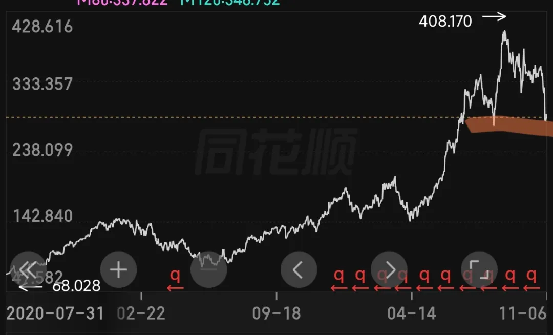
搜索是人们获取信息的日常入口,YouTube拥有庞大的用户群,谷歌云又成为企业使用AI的重要基础设施。
更重要的是,AI正在帮助谷歌原有业务增长。
2026年第三季度,Alphabet营收同比增长25%,谷歌云收入增长103%,季度经营利润达到405亿美元左右。
巴菲特看中的,或许正是这种能够持续创造现金流、同时拥抱新技术的商业模式。
1. 从轻资产到重资产: 当年谷歌靠轻资产赚钱,他错过了;如今谷歌重金建设AI基础设施,他反而看到了长期价值。
重资产的投入需要大量的资金和人力堆积,这是小公司无法突破的鸿沟。
2. 从技术领先到商业变现: AI时代最大的赢家,未必是模型最聪明的公司,而可能是最懂得把AI变成现金流的公司。谷歌的大模型目前并不是最佳的,但它和苹果一样拥有最完整的 ai生态。
3. 从投资故事到真实需求: 巴菲特买谷歌,看中的可能不是AI模型,而是谷歌已经拥有的赚钱机器。
谷歌有三条变现路径:
第一,AI让搜索更智能,用户搜索更多,广告生意也有机会增长;第二,企业使用Gemini模型、租用谷歌云算力,需要持续付费;第三,谷歌拥有自研TPU芯片,能够把AI算力直接卖给企业客户。
2026年第三季度,谷歌搜索广告收入同比增长12%,云业务收入增长103%,其中AI基础设施和解决方案是重要增长动力。
别人还在担心AI什么时候赚钱,谷歌已经在用AI推动原有生意增长,并开辟新的收费渠道。
而这次下跌,是因为现金流转负!烧钱太多,大家在质疑烧那么多钱,什么时候能赚回来!(就像你在读小学的时候,父母担心你读完大学找工作能不能把学费赚回来?那现在还要不要读?)
财报上的问题(当下赚钱的能力)和商业模式的问题(未来赚钱的可能),这两者重要性并不相同。
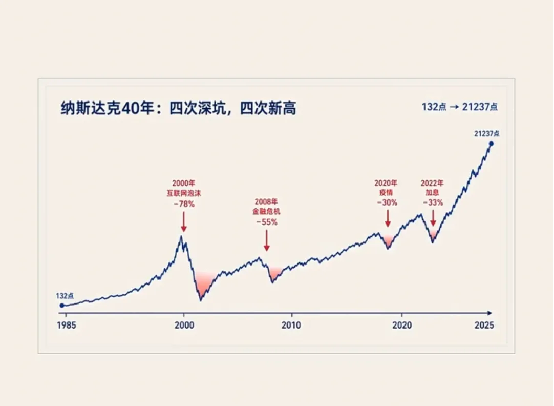
02|这次AI为什么未必重演2000年?
2000年的互联网泡沫,并非所有企业都不赚钱,而是大量公司的股价提前透支了未来。
今天最大的不同,是AI已经出现了规模化的商业收入。
企业开始为算力、模型和应用付费,AI正在进入软件开发、企业管理、医疗研究等真实场景。
2000年互联网泡沫与今天AI的三个不同:
1. 商业模式不同: 2000年大量互联网公司尚未找到盈利模式,今天的AI已经产生规模化收入。
2. 企业实力不同: 当年大量互联网公司依靠融资维持经营,今天AI投资的主力是谷歌、微软等拥有巨额现金流的科技巨头。
3. 应用阶段不同: 2000年互联网仍在大规模普及早期,今天AI已经进入企业生产流程,开始直接提升效率、降低成本。
当然,投入巨大、估值偏高、竞争激烈,仍可能造成深度调整。产业成功也不保证每只股票都成功。但股价的下跌,并不意味着技术革命停止。
以上谈的是 AI 产业和美股。
对于投资A股 Ai 硬件公司,为何又有所不同?
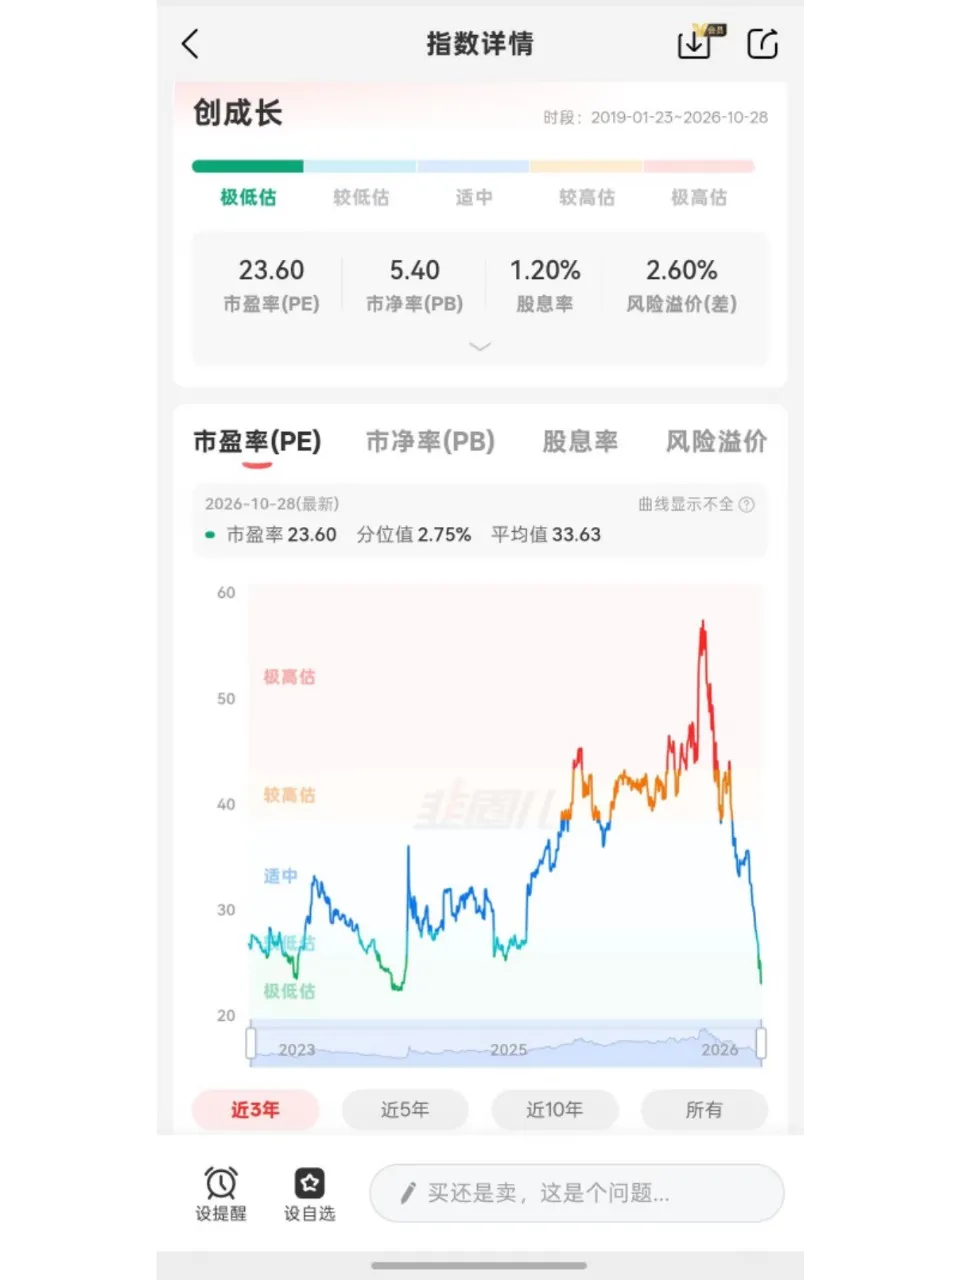
首先, A 股的估值波动就比美股要大很多。股价公式等于业绩乘以估值,即使业绩持续上升,但估值受情绪的波动更大!在 A 股容易 3 个月炒完未来 3 年的业绩!
其次,A股硬件科技公司在全球的 AI 产业链里面大多数属于制造业,最典型的就是光模块,在大涨的时候大家认为是成长股,下跌后又认为是制造业周期股。
本质这里面有很强的周期属性,一个好的行业也会因为供大于求,导致竞争恶化,利润下滑。(锂电池、光伏、新能源车都走过了这样的路。)
这是 A 股公司在全球产业链分工所致,以及我们的产业特点,不能因为 AI 产业不断的上升,来判断 A 股。
亚洲和北美洲,本来就是两个不同的文化土壤!在美国诞生的价值投资必须改良后才能在中国本土使用,这也是我我从美国回国后,创立主线投资的意义。
03|真正值得投资的,是时代的主线
无论巴菲特寻找苹果、谷歌,还是但斌研究全球AI龙头,他们都在寻找能够改变世界的企业。
这正是我创立“主线投资体系”的初衷,就是美股上要寻找投资这个时代最伟大的企业,在 A 股上要投资行情的主线。
同时我也要提醒刚进入A股的普通散户投资者,好公司不等于好股票,产业在上升不等于股票一定涨。我一直强调,做投资要看三个东西:
第一,行业的需求还在不在。
第二,未来的增长速度有没有变化。
第三,现在的股价,提前透支了多少未来。
AI当然有未来,硬件也不会消失。但有未来的产业,不等于永远值得高估值。
我的理解是:主线决定财富创造的方向,估值决定投资赔率,风险管理决定你能否走到终点。
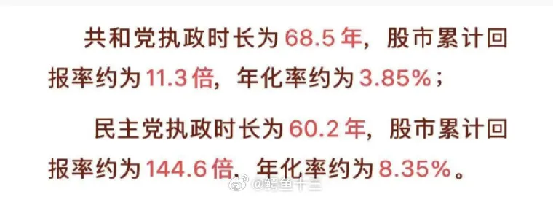
投资美股还有一个有意思的数据:
短期看,这次民主党获胜让Ai科技股下跌。
长期看,川普的另外一边民主党跟容易让股市上涨。
不必因为一次回撤,就否定一个时代;也不能因为相信一个时代,就忽略市场风险。
我依然相信,AI会深刻改变未来十年的世界。
鳄鱼十三在经历长达30年的投资生涯总结:
所有的大雨,跑久了都是阵雨。
源自--鳄鱼的十三抓主线
| 上一篇 | 下一篇 |
|---|---|
| 美股收盘:道指、纳指“千点大跌”;闪迪跌22... | 没有上一篇 |