高科技正悄然沦为低毛利公用事业
时间:26-11-04 来源:泽元基金
高科技正悄然沦为低毛利公用事业
芯片早衰、永续资本开支与折旧幻觉,正在重写科技巨头的盈利逻辑
2026年10月31日
微软、Alphabet、亚马逊、Meta这些科技巨头,正因为服务器芯片的快速退化,陷入一个几乎没有尽头的资本开支循环。当英伟达H100、Blackwell B200这类先进加速器在数据中心里以极端负载全天候运行时,它们的物理寿命只有三到五年、最多六年,远不是可以工作几十年的资产。这意味着巨头刚把今天的巨型数据中心建好,立刻就要重新掏钱购买设备——这场军备竞赛已经进入“永不停歇的传送带”阶段。
生成式人工智能让软件行业失去了它最宝贵的特权。在2010年代,软件公司一次投入写好代码,之后每一份数字副本的边际成本几乎为零,新增收入几乎全部沉淀为净利润;而如今,每一次点击、每一次搜索、每一个文档请求,都在远程服务器上真实地启动矩阵计算,消耗兆瓦级电力、磨损昂贵硬件。软件正从一门低成本、高毛利的生意,变成被会计处理掩盖的、带有巨额经常性硬件成本的生意。
问题在于,财务报告尚未适应这一新现实。巨头每季度数百亿美元的设备采购,并不会立即进入利润表的成本,而是作为固定资产沉淀在资产负债表上,再通过长达五到六年的折旧计划逐滴计入成本。今天的巨额成本被摊到未来数年,而当前成本里装的还是往年小额采购的旧折旧——这制造出一种强劲盈利的幻觉。等到三四年后,累计折旧集中冲击利润表,同时全行业同时建设导致算力过剩、租赁价格下行,行业的真实盈利能力很可能随之塌陷。
我们的核心判断是:当资本开支从一次性投资变成无法摆脱的经常性负担,科技巨头的商业模式正在悄然向“低毛利公用事业”蜕变。投资者真正需要审视的,不是利润表上漂亮的账面数字,而是在强制、持续地更换报废服务器之后,还能剩下多少真实的自由现金流。
报告导读
一一个工程细节,颠覆了我对资本开支的认知
二理发店的例子:会计规则如何制造盈利幻觉
三软件黄金时代落幕:免费数字副本之死
四拉长折旧的机制:把今天的成本摊给未来
五硅寿命的物理极限:无尽循环的开始
六过剩危机与累计减记的冲击
七结论:当真实利润被无尽建设吞噬
(全文约4500字,含折旧机制示意图,建议收藏后阅读)
一、一个工程细节,颠覆了我对资本开支的认知
就在不久前,我们还相信当前科技行业这股资本开支的繁荣,迟早有一天会结束。当时的逻辑看起来很自然:微软(MSFT)、Alphabet(GOOG)、亚马逊(AMZN)和Meta(META)这些巨头,现在咬紧牙关把需要的数据中心建起来、把服务器机柜塞进去,然后就可以从容地削减开支,重新开始用自由现金流回馈股东。
但就在前几天,我们弄清了H100服务器芯片、以及Blackwell B200这一代最新架构在极端负载下到底能工作多少年,而这个细节彻底颠覆了我的世界观。事实是,这些先进的加速器在物理上根本无法工作几十年——它们退化得很快,在连续运行仅仅几年之后就会故障。
正是这个工程事实,把我们引向了下文将要展开的那些令人不安的结论。道理很简单:如果硅芯片烧得这么快,那么这些公司刚把当前这批庞大的计算中心建完,就必须立刻重新开始购买设备。这场竞赛,正在进入一个“永不停歇的传送带”阶段。
与此同时,华尔街依然按照过去十年的惯性,给这些最大的科技公司估值。投资者习惯于把它们看作独一无二的数字企业——盈利能力惊人,也不需要把钱埋进重型工厂和机床。但在我看来,在漂亮的季度报告这层表象背后,一场安静却不可逆的“基因突变”已经发生:一旦被卷入人工智能竞赛,这些软件巨头就把自己绑上了巨额资本开支的战车;而只要仔细审视会计规则,就会发现这些开支改变了一切。
二、理发店的例子:会计规则如何制造盈利幻觉
要看懂这个陷阱有多深,有必要先回顾现代财务报告是怎么来的。美国通用会计准则(US GAAP)是在工业时代,为亨利·福特的经典工厂、冶金厂和铁路而写的。在那里,“销售成本”这个概念始终简单而有形:如果你制造汽车,那么薄钢板、车轮用的橡胶、装配车间的电力,以及流水线工人的工资,都会直接计入成本。你把这些费用从收入里减掉,立刻就能得到一个诚实的毛利。
但在现代服务业和数字经济里,这些老规则会产生危险的“光学扭曲”。为了说清楚,我们来看一家最普通的理发店。从标准会计的角度看,剪一次头发的直接成本几乎可以忽略不计,因为它只包含一滴洗发水、剪刀的磨损,以及理发师的基础分成。账面毛利率看起来简直漂亮极了。现在再想象一下:这家理发店身处一个竞争激烈的市场,顾客是靠付费广告才上门的。一旦店主把广告预算停掉哪怕一周,客流就开始下滑,生意也随即坠入深渊。
在这种情况下,广告还能被视为一项可有可无的管理费用吗?从经济本质看,这里获取流量的成本,是服务成本不可分割的一部分——没有它,交易根本不会发生。然而会计并不把营销费用计入直接成本,而是把它挪到报告下方的营业费用里。形式上法律得到了遵守,但这项服务本身真实的盈利图景,却被模糊了。一个同样的悖论,只是规模放大到数千亿美元,如今正在科技巨头“直接成本”与“资本开支”的交界处上演。
三、软件黄金时代落幕:免费数字副本之死
回忆一下2010年代软件行业的黄金时期。那时投资者为什么如此狂热地追捧软件板块、愿意给出极高的估值倍数?秘密就藏在“免费数字副本”的魔力里。公司一次性付钱给程序员,让他们写好Windows操作系统、Excel电子表格,或是一套搜索算法。产品发布之后,再造一份副本、发送给一个新客户的成本,几乎为零。你只需按下一个按钮,把文件复制一份,然后卖出去。成本低得可笑,而每一美元新增收入,几乎都原封不动地沉淀为净利润。
但这个童话显然已经结束了。随着生成式人工智能的到来,软件失去了它最主要的特权,反而获得了一份实实在在的物理成本。
过去,微软只是卖出一套常规软件包的许可证,几乎不承担软件运行的成本。现在,公司把神经网络功能缝进了面向普通用户和企业客户的每一款产品里。谷歌的普通搜索也一样:过去只是廉价地展示一串链接,如今算法会借助人工智能生成详尽的答案。结果就是,我们熟悉的软件,变成了一场“隐性的云计算销售”。每一次鼠标点击、文档或搜索框里的每一次请求,如今都会在远程服务器上物理地启动矩阵计算。兆瓦级的电力在那里被消耗,液冷系统在沸腾,昂贵的硬件在磨损。
图为英伟达Blackwell B200加速器。AI让每一次软件调用都对应真实的硬件消耗,软件从此有了物理成本
四、拉长折旧的机制:把今天的成本摊给未来
那么,为什么我们至今还没有在季度利润表上看到毛利率崩盘?全部的关键在于:财务报告根本没有适应新现实,它在时间维度上把这些费用藏了起来。
当微软、Alphabet、亚马逊或Meta每季度购入成批加速器、斥资数百亿美元建造数据中心时,这些巨款并不会立刻进入利润表的成本。真金白银从公司账户流出,在现金流量表上作为资本投资体现,然后在资产负债表上落为固定资产。更有甚者,在数据中心建筑还在施工、等待接入电网期间,花掉的这几十亿会一直挂在“在建工程”科目下,而在它上面,一分钱的折旧都不会计提。
只有等到设备正式投入运行,这些资本开支才开始通过折旧机制,一滴一滴地流入成本科目。而且,就在几年前,科技巨头们不约而同地把服务器的会计使用寿命拉长到了五年甚至六年,数据中心本身的混凝土建筑则按几十年来摊销。你自己算一笔账:如果一家公司把一个240亿美元的服务器集群投入使用,那么在当前季度,这笔钱只有二十四分之一、也就是可怜的10亿美元会计入成本。利润表之所以看起来光鲜,仅仅是因为今天的巨额成本被平摊到了未来六年,而当前成本里装的,还是往年那些小额采购留下的、数额不大的旧折旧。
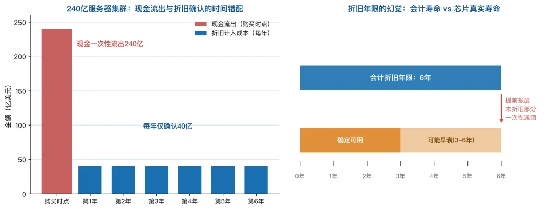
折旧机制示意图:现金在购买时点一次性流出,成本却通过折旧分摊到六年;若芯片实际寿命短于会计年限,提前报废将带来一次性减值
五、硅寿命的物理极限:无尽循环的开始
乐观者会说,这只是暂时现象。他们认为巨头现在一次性把基础建好,之后就会停止投入、开始撇取奶油。我自己也曾这么想,直到我理解了现代芯片的磨损物理,以及它与电信市场的相似之处。
电信运营商的前车之鉴
看看股票市场这些年是如何“惩罚”AT&T、Verizon这类蜂窝运营商的——就因为它们无休止的建设。当电信公司投入数十亿美元建造第五代通信铁塔时,它们别无选择,因为没有新网络,用户就会直接转投竞争对手。但铁塔建成之后,运营商并不能把套餐价格提高一倍,巨额投资非但没有成为超额利润的来源,反而成了维持业务运转所必需的负担。而在我看来,科技巨头的数据中心,正在变成同样的“通信铁塔”。只不过大型科技公司的处境更糟:钢制通信铁塔能矗立几十年,而数据中心里的硬件,几年之内就会烧坏。
图为黄昏中的5G通信铁塔。铁塔建成后无法靠涨价回收投资,沦为维持业务的负担;数据中心正在重蹈覆辙,且硬件寿命更短
不可违背的物理规律
哪怕我们完全忘记新机型的发布、假设当前的H100加速器或最新的B200不会过时,也没有人能取消物理规律。数据中心里的AI芯片,全天候、无休无止地工作在极端模式下,消耗约一千瓦电力,并被加热到临界温度。在最细的三纳米导体内部,巨大的电流密度会引发金属原子的“电迁移”;温度的反复变化,会破坏多层存储中的微触点,电源电路也在物理层面退化。这类硅芯片在满载下的寿命,只有三到五年,最多六年。然后,芯片就被送进垃圾场。
在实践中,这意味着购买服务器的资本开支,再也不能被视为对未来发展的一次性投资。从本质上看,它们已经变成一项隐性却强制的经营成本——就像我们理发店里的广告。企业未来无法停下脚步。仅仅为了维持现有的收入、保证软件产品能够正常运行,它们就必须在一个无尽的闭环里,再次斥资数千亿美元购买芯片。
六、过剩危机与累计减记的冲击
现在,想象一下三四年后、当这个飞轮完整转上一圈时会发生什么。首先,今天所有创纪录的在建工程,最终都会以累计折旧的形式抵达利润表。这条长达六年的减记“尾巴”,已经装进了资产负债表,将如同一把达摩克利斯之剑,在未来整整十年里悬在财务业绩之上。
其次,由于所有公司都在同时建设产能,市场可能会遭遇最朴素的“算力生产过剩”。万亿次浮点运算和token将沦为普通的大宗商品,云租赁价格会不断走低,而往年留下的巨额折旧并不会消失,反而开始吞噬账面净利润。哪怕某一年公司暂时放缓扩张、并因此显示出一波账面现金流的激增,它们报告里的净利润依然会被旧的减记摊薄;而第二天,它们又得打开钱包,去更换那些物理报废的B200芯片。
图为数据中心机柜长廊。所有巨头同时建设产能,可能导致算力过剩、租赁价格下行,而巨额折旧持续吞噬利润
七、结论:当真实利润被无尽建设吞噬
整个故事得出的结论,令人极度沮丧。在这样一种资本密集的业务结构下,我们很可能再也看不到软件公司在过去那个时代里、曾让投资者欣喜若狂的惊人盈利能力。
科技巨头如今报告的创纪录净利润,很大程度上是一个会计海市蜃楼,是过去那个“软件生产成本近乎为零、折旧微不足道”的时代留下的余迹。如果我们像理发店例子那样,清醒地评估这些公司未来的利润——也就是不去数报告里漂亮的账面数字,而是去计算在强制、持续地更换报废服务器之后,还能剩下多少真实的自由现金流——那么昔日的超额利润将荡然无存。它们会被困在无尽的建设里。市场迟早会意识到,这些资本开支已经成为无法甩掉的永恒负担。在这种情形下,整个行业的盈利能力将会崩塌,届时所有这些科技巨头的股票都应当被卖出,因为它们的真实利润会直接塌陷。
源自--泽元基金
| 上一篇 | 下一篇 |
|---|---|
| Anthropic IPO前夕 这批投资人赚大发了 | 没有上一篇 |