读完 Anthropic 的招股书,我最意外的五件事
时间:26-11-02 来源:Craftvsail
读完 Anthropic 的招股书,我最意外的五件事
10 月 26 日,Claude 背后的公司 Anthropic 向美国 SEC 公开递交了 S-1 招股书,计划在纳斯达克上市,股票代码 ANT,由高盛和摩根士丹利领衔承销,摩根大通、花旗、巴克莱、富国也在承销团里。据《华尔街日报》报道,上市时间定在 11 月 16 日那一周。
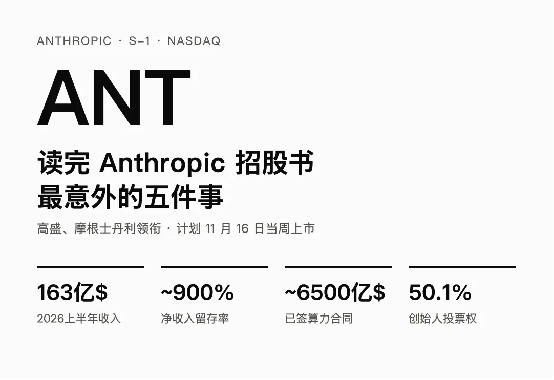
发行股数和价格区间都还空着,后续修订版才会补上。不过财务数据、算力合同、治理结构这些硬核信息已经全部摊开。
我把招股书原文过了一遍,挑出最让我意外的五点。
一、收入一年涨了 14 倍
先看收入曲线:
时间 收入
2023 年全年
4100 万美元
2024 年全年
3.86 亿美元
2025 年全年
约 46 亿美元
2025 年上半年
11.6 亿美元
2026 年上半年 163 亿美元
2026 年上半年收入 163 亿美元,去年同期才 11.6 亿,同比增长约 1300%。
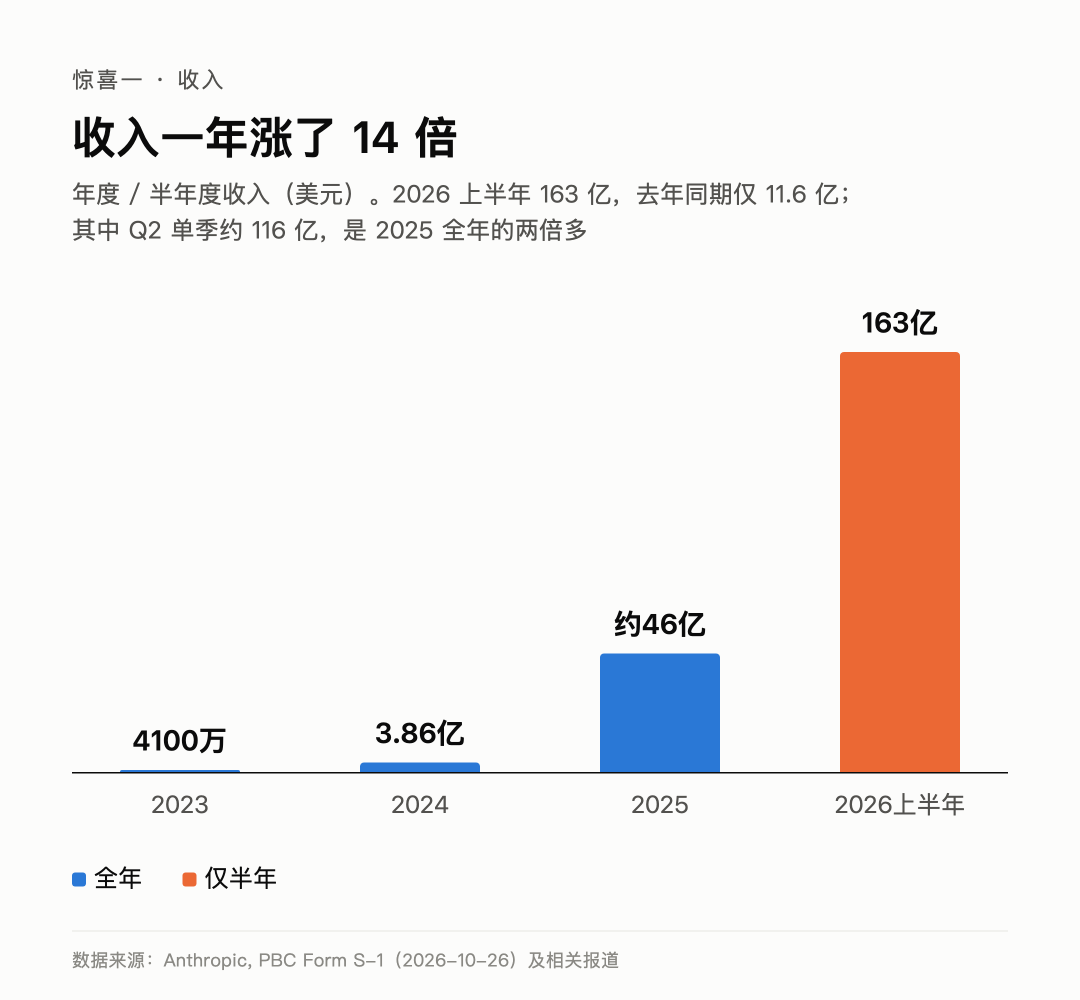
更夸张的是季度数据:2026 年第一季度约 47 亿美元,第二季度约 116 亿美元,一个季度就是 2025 年全年的两倍多。
收入结构也值得看:按量计费(API 调用等)占 80%,约 131 亿美元;订阅(Claude Pro / Max 等)占 20%,约 32 亿美元。也就是说,Anthropic 本质上还是一家卖 Token 的公司,大头来自企业和开发者的 API 消耗,不是 C 端订阅。
招股书自己也把这一点列为风险:收入主要按量计费,大部分没有长期合同约束;可算力采购合同动辄好几年。收入是浮动的,成本却是锁死的,这是后面所有问题的根源。
二、签了约 6500 亿美元的算力合同,马斯克成了"房东"
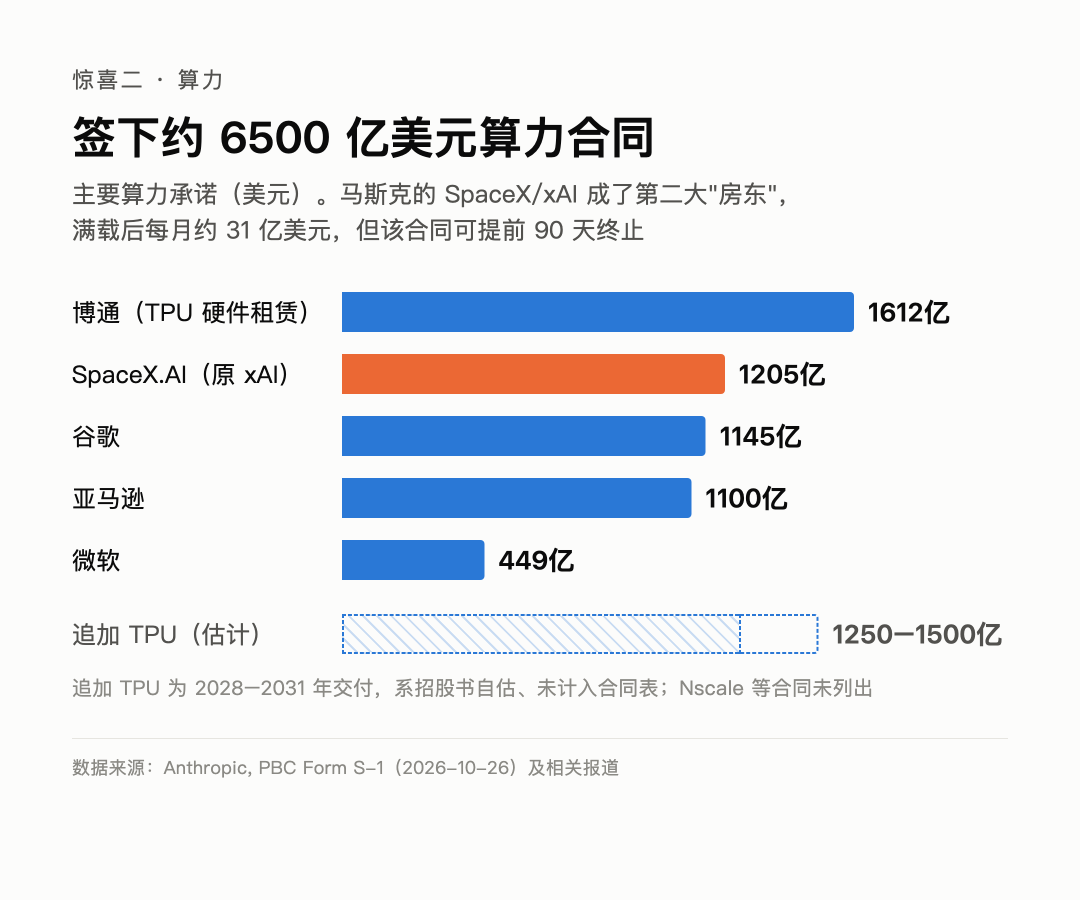
这部分是整份招股书里最震撼的。
Anthropic 已签署的算力相关合同加起来大约 6500 亿美元,主要几笔:
? 博通:约 1612 亿美元。这是 Google TPU 硬件的五年期设备租赁,按融资租赁入账,是单笔最大的承诺。
? 谷歌:约 1145 亿美元,2026 年 4 月至 2033 年 7 月,无论用多少都得付。
? 亚马逊:约 1100 亿美元。
? SpaceX.AI LLC(前身为 X.AI LLC):最高 1205 亿美元,持续到 2029 年,用于 NVIDIA GPU 算力。
? 微软:约 449 亿美元,2026 年 11 月至 2033 年 5 月。
? 另外还有 Nscale、Lambda 等云厂商的合同。
此外,招股书还估计,2028 到 2031 年要再采购 1250 亿到 1500 亿美元的 TPU 算力,这部分没计入合同表。
最有戏剧性的是 xAI 这一笔。马斯克一边公开骂 Anthropic,一边把自家 Colossus 数据中心的 GPU 租给它。xAI 并入 SpaceX 之后,合同主体就变成了"SpaceX.AI LLC"。等所有约定算力交付完毕(预计 2026 年 12 月),Anthropic 每月要付 SpaceX 约 31 亿美元,一年约 370 亿。作为对比,SpaceX 第三季度的合并收入是 146 亿美元。
不过这笔和云厂商的合同有个关键区别:它可以取消。初始期分别在 2027 年 1 月和 3 月结束,之后双方都可以提前 90 天通知终止。
换个角度算:Anthropic 2025 年每赚 1 美元,就对未来的算力承诺了 100 多美元。这是一场押注规模定律能继续成立的豪赌。
三、上半年亏了 807 亿美元,但核心业务已经赚钱
招股书里最吓人的数字:2026 年上半年净亏损 807 亿美元。
但拆开看,其中 724 亿美元是非现金亏损,来自可转换票据、衍生负债和 SAFE 的公允价值变动。说白了,公司估值涨得太快,早期投资人手里的可转债"账面上"变得更值钱,按会计准则这部分要记为公司的亏损。
估值越涨,账面亏得越多,这是一种很"凡尔赛"的亏损。
真正反映经营状况的数字是:
? 上半年 GAAP 经营亏损只有 6.93 亿美元,去年同期是 21.4 亿;
? 剔除股权激励和非现金慈善捐赠,上半年调整后经营利润 16.2 亿美元;
? 2026 年第二季度单季经营利润约 10 亿美元,Anthropic 第一次实现单季经营盈利。
更关键的是成本结构的变化:
? 2025 年上半年,算力和基础设施成本 23.3 亿美元,是收入的 201%,卖 1 块钱要花 2 块钱算力;
? 2026 年上半年,这一成本是 89.5 亿美元,只占收入的 55%;
? 按季度看,算力成本占收入的比例在五个季度内从 251% 降到了 48%。
第二季度收入同比增长 1368%,算力成本只增长了 300%。规模效应开始起作用了。招股书还提到,Opus 5.5 相比 Opus 5 把客户的单任务成本降了约 40%,同时保住了利润率。
四、净收入留存率约 900%
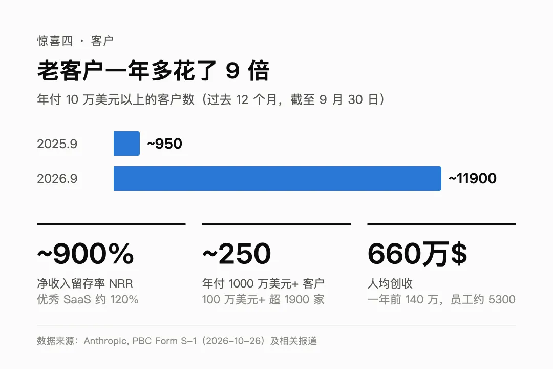
如果你做过 SaaS,看到这个数字大概会怀疑自己看错了。
净收入留存率(NRR)约 900%:现有客户今年的花费,大约是一年前的 9 倍。一般 SaaS 公司 NRR 能到 120% 就算优秀,Snowflake 巅峰期也就 170% 左右。(招股书的口径排除了 Claude Pro 和 Max 个人订阅用户。)
大客户数据同样惊人(截至 2026 年 9 月 30 日,过去十二个月):
? 年付 10 万美元以上的客户:从约 950 家增至 约 11900 家,一年翻了 12 倍多;
? 年付 100 万美元以上的客户:超过 1900 家;
? 年付 1000 万美元以上的客户:约 250 家。
还有一个指标:人均创收超过 660 万美元,一年前是 140 万。公司约 5300 名员工(内部叫 "Ants")。收入涨了 14 倍,人只多了不到 3 倍,这大概是 AI 公司最好的自我证明。
五、七位联合创始人用"一股"控制 50.1% 投票权
Anthropic 是一家公益公司(PBC),这次上市设计了一套相当罕见的多层股权结构:
? F 类股(仅一股):由七位联合创始人组成的 Founder LLC 持有,在大多数股东事务上拥有 50.1% 的投票权。七人是 Dario Amodei、Daniela Amodei、Tom Brown、Jack Clark、Jared Kaplan、Sam McCandlish、Chris Olah。
? T 类股:由长期利益信托(Long-Term Benefit Trust) 持有,信托成员是与公司没有经济利益关系的受托人,有权选举董事会多数席位。
? A 类股:公开市场买到的普通股,一股一票。
? E 类股:创始人以外的员工持有,只在少数事项上有投票权。
? N 类股:战略投资方持有,无投票权。亚马逊持股上限 12%,谷歌持股上限 14.99%。
几个有意思的细节:
1. 联合创始人只要保留 IPO 时 A 类股的 2%,就能留在 Founder LLC 里。也就是说,卖掉或捐掉 98% 也不影响他们参与控制权。
2. 如果 LLC 中剩下的创始人连续 90 天少于 3 人,就会启动 450 天的过渡期,结束后 F 类股被无偿赎回,控制权交还。
3. 招股书写明,每位联合创始人都承诺将个人股权的 80% 用于慈善。但要注意,这个承诺是自愿、可撤销、没有法律约束力的,时间、金额和接收方都还没定。
4. 公司还把约 8.47 亿股无投票权股票(完全稀释后的 5%)放进一家全资子公司,专门服务于公益使命。
谷歌和亚马逊的上限是"转换上限",双方都可以选择放弃。因为上限没能转换的票据会继续存续,上市后还可能转换成更多股票。
几个"亚军"
? 累计融资 1411 亿美元,截至 6 月 30 日,现金及短期投资合计约 1317 亿美元(现金 1124 亿 + 短期投资 193 亿)。
? 作者版权和解花了 15 亿美元。用盗版书训练模型的官司,最终拿钱了结。
? 风险因素一章约占全文三分之一,里面直接承认:先进模型可能表现出**"类似敲诈"(resemble blackmail)的行为**、自我保护倾向,甚至被用于网络攻击,潜在责任可能超出保险覆盖范围。一家公司在招股书里警告"自家产品可能对人类构成生存风险",相当少见。
? 通过云厂商应用市场(AWS、GCP 等)卖出的收入占比,从 2023 年的 11% 涨到 2026 年上半年的 48%。最大的渠道,同时也是最大的股东和最大的算力供应商。
媒体报道 vs 招股书原文
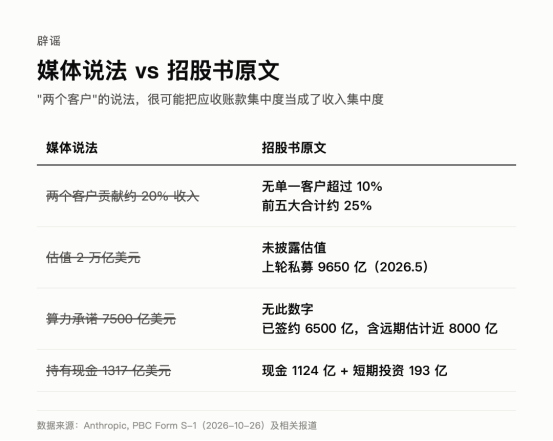
这几天看到不少数字和原文对不上,整理一下:
媒体说法
招股书原文
两个客户贡献约 20% 收入
没有单一客户超过 10%
,前五大客户合计约 25%(2026 年前九个月)
估值 2 万亿美元
招股书未披露估值。上一轮私募估值是 2026 年 5 月 H 轮的 9650 亿美元
算力承诺 7500 亿美元
招股书没有这个数。已签合同约 6500 亿,加上自估的 TPU 等远期部分,才会接近 8000 亿
算力承诺 5180 亿美元
这是此前泄露的保密草案版本,后来微软、谷歌等合同又有修订
"两个客户"的说法很可能是把应收账款的集中度当成了收入的集中度。招股书附注里,客户 A 占 6 月 30 日应收账款的 13%,客户 C 占 10%,两者加起来正好是二成多。
最后
看完整份招股书,我的感受是:这是一家增长像 SaaS、成本像重工业、治理像基金会的公司。
收入一年涨 14 倍、NRR 900%,说明企业确实在把真金白银往 AI 里砸;6500 亿美元的算力合同,说明 Anthropic 自己更是在 all in;而一股 50.1% 的投票权加上长期利益信托,说明创始人不打算让华尔街来决定这家公司往哪走。
11 月中旬,ANT 就要开盘了。不管最后定价多少,这份招股书都会成为 AI 时代最值得反复读的商业文档之一。
数据来源:Anthropic, PBC Form S-1(2026 年 10 月 26 日)及 CNBC、Fortune、Bloomberg、WSJ、SaaStr 等相关报道。本文不构成投资建议。
源自--Craftvsail
| 上一篇 | 下一篇 |
|---|---|
| Anthropic 招股书:AI终于交出了一份非常漂亮... | 没有上一篇 |